自賠責保険の120万円の内訳|治療費や示談金は何がもらえるの?
人身事故の損害賠償とはなにか?損害賠償や示談金と慰謝料にはどのような違いがあるのでしょうか?この記事では、人身事故示…[続きを読む]
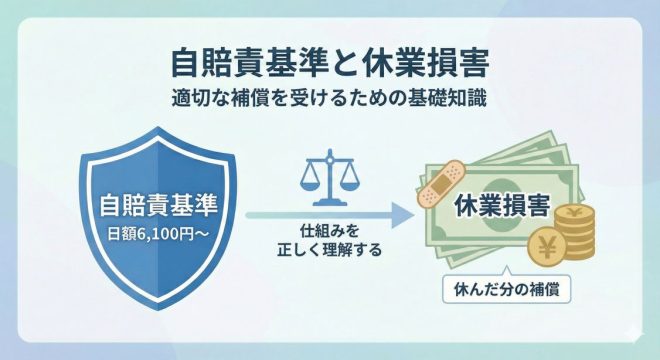
自賠責保険における「休業損害」は、交通事故で仕事を休んだ際の減収を補填してくれる心強い仕組みですが、実は「知っている人だけが損をしない」という側面が強い項目です。
特に「自賠責基準の日額」や「主婦の扱い」「通院日数との関係」「日額6100円以下は変か」といったポイントを軸に、読者の疑問を解消するコラムを解説します。
目次
交通事故でケガをし、治療や療養のために仕事を休まざるを得なくなった場合、その間の収入減を補うのが「休業損害」です。
自賠責保険では、令和2年4月1日以降に発生した事故について、休業損害は原則として 1日6,100円 を基準に算定されます。また、実際の収入減がこれを上回ることを資料で立証できる場合には、 1日19,000円を上限 に実額で認定される可能性があります。
ただし、この 6,100円は「誰でも自動的に必ずもらえる定額」ではありません。 あくまで、自賠責保険における休業損害算定の基本額です。
実務上は、休業によって実際に収入が減ったことが前提となります。そのうえで、給与所得者、事業所得者、家事従事者など、それぞれの立場に応じて必要資料をそろえて請求していくことになります。家事従事者については、自賠責基準上、「休業による収入の減少があったものとみなす」とされています。
休業損害を自賠責基準で請求する際、ベースとなるのは「実際に仕事を休んで治療に充てた日」です。ここで重要なのは、「休業損害=通院した日の分だけ」ではないという点です。
もちろん、病院へ行くために仕事を休んだ日は対象となりますが、それ以外にも「怪我の痛みがひどく、医師の指示で自宅療養を余儀なくされた日」なども、「就労不能日数」として認められる可能性があります。たとえ病院へ足を運んでいない日であっても、身体的な理由で働けなかった実態があれば、休業損害の対象になり得ます。
注意が必要なのは、治療が半年(約180日)に及んだからといって、180日分すべての休業損害が支払われるわけではないという点です。
あくまで補償されるのは、治療のために労働が制限された「実日数」に限定されます。有給休暇を消化して休んだ場合や、主婦の方が家事代行を依頼せざるを得なかった場合も「休業した日」としてカウントされますが、これらを証明するためには「休業損害証明書」や「医師の診断書」による客観的な裏付けが不可欠です。
最終的に「何日分の休業が必要だったか」を判断する際、保険会社が最も重視するのは医師の意見です。診断書に「〇日間の自宅安静を要する」といった具体的な指示が記載されていれば、通院日以外の日数についても交渉の余地が生まれます。
逆に、どれほど本人が「痛くて動けなかった」と主張しても、医学的な根拠(診断書への記載)が乏しい場合は、通院した日の分しか認められないといった厳しい現実もあります。だからこそ、診察時には痛みや仕事への支障を正確に医師へ伝え、適切な診断書を作成してもらうことが、正当な補償への最短ルートとなります。
自賠責基準の休業損害が6,100円以下を提示されてしまうこともあります。
休業損害が6,100円以下と提示される場合、これが一番多いケースです。自賠責基準では「日額6,100円」が原則(最低保証のようなもの)ですが、保険会社が以下のように主張してくることがあります。
このように、「原則の6,100円」を無視して、実際の低い給料の方を優先して提示されているパターンです。
勤務先に書いてもらった「休業損害証明書」をもとに保険会社が計算した際、計算式(過去3ヶ月の給与÷90日など)の関係で、見かけ上の日給が6,100円を割ってしまったケースです。
特に、事故直前に欠勤が多かったり、シフトが少なかったりすると、平均額が下がってしまい、「計算上はこうなります」と低い額を突きつけられて不安になっている状態です。
非常に多いのが「無職の主婦(主夫)でも自賠責基準で休業損害はもらえるのか?」という疑問です。
結論から言うと、専業主婦の方も、休業損害を受け取ることができます。
自賠責保険では原則として日額6,100円で計算されることが多いですが、
実際には弁護士基準計算で、家事労働の価値を統計データ(賃金センサス)で評価する方法もあります。
主婦の家事労働は、外で働くことと同じように価値があるものと法的に認められているからです。怪我のせいで掃除や洗濯、炊事といった日常の家事が十分にできなかった場合、その不自由な期間に対して補償が発生します。
主婦で弁護士基準(裁判基準)で計算すると、
賃金センサスの女性平均賃金(年額約400万円程度)を基礎収入として、
自賠責の6,100円より高い水準で評価される余地があります。
自賠責の6,100円と比べて大きな差が出るため、
専門家に相談することをお勧めします。
ここで忘れてはならないのが、自賠責保険には「合計120万円」という支払限度額があることです。この枠には、治療費、交通費、そして休業損害や慰謝料もすべて含まれます(※120万円は「傷害による損害」の限度金額)
もし高額な自由診療で治療を続けたり、通院が長期化して治療費がかさんだりすると、この120万円の枠が先に使い切られてしまい、本来受け取れるはずだった休業損害や慰謝料が大幅に削られてしまうリスクがあります。
特に「自賠責基準」だけで示談を進めようとすると、この枠の奪い合いに巻き込まれやすいため、注意が必要です。
自賠責基準の「6,100円」はあくまでセーフティネットとしての最低限の数字です。
実際には、弁護士が交渉に介入する「弁護士基準(裁判基準)」を用いることで、休業損害の計算根拠となる日額を、本人の実収入(主婦であれば賃金センサスの平均賃金など)に基づき、より高額に設定できる可能性が十分にあります。
「自賠責で決まっているから仕方ない」と諦める前に、自分の正当な損害額がいくらになるのか、一度プロの視点で確認しておくことが、後悔しない示談への近道となります。