弁護士費用特約の使い方|メリット、デメリット、注意点を徹底解説
自己負担0円で弁護士依頼できる弁護士費用特約をご存知ですか?この記事では、弁護士費用特約の使い方やメリット・デメリッ…[続きを読む]
交通事故時に弁護士特約を利用すると、費用の自己負担なく弁護士に示談交渉をしてもらえるメリットがあります。
ただ、弁護士特約は、被保険者のみならずその「家族」は使えるのでしょうか?。
特に、違う保険会社や違う車などもOKなのでしょうか。
この記事では交通事故の「弁護士特約(弁護士費用特約)」が家族に適用される範囲と利用方法、また家族で保険会社が違う場合でも、他の保険会社でも家族で弁特を使うことができるのか、違う保険会社での重複は意味がないのか、別居の未婚の子はどうなるかなどを解説していきます。
目次
弁護士特約は、被保険者の家族・親族でも一定の範囲内で利用することができます。
例えば、下記のようなケースなど、家族が加入する弁護士特約を利用できるケースが多いです。
つまり家族が交通事故に遭ったときでも、別の保険会社の特約を使って無料で弁護士に依頼できます。
ただし、範囲の観点で厳密に言うと利用できないケースもあります。下記で詳しく解説いたします。
弁護士特約が利用できる家族の範囲は、家族のメンバーが同居か別居かによって異なります。
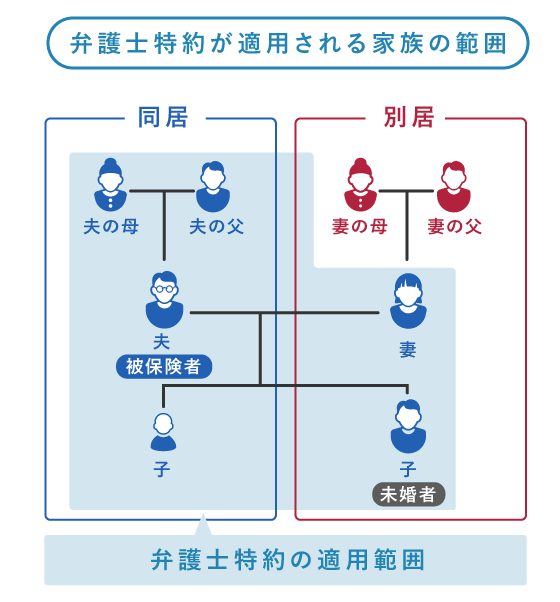
まず範囲として被保険者の「配偶者」は、同居か否かにかかわらず弁護士特約を利用できます。
たとえば妻が交通事故に遭ったときには、単身赴任中の夫の自動車保険を使って、弁護士に依頼するケースなどが考えられます。
被保険者と「同居」している者のうちで、弁護士特約が利用できる者の範囲は、次の通りです。
「血族」とは自分の直接の親族(養親・養子を含む)、「姻族」は配偶者の血族のことです。
具体的に言えば、下記のような人があたります。
「同居」さえしていれば、かなり広い範囲の親族が、弁護士特約を利用して相談や示談交渉などを依頼できます。
被保険者と「別居」している者のうちで弁護士特約が利用できる者の範囲は、次の通りです。
配偶者以外は、未婚の子どもがあたります。
子どもでも婚姻していたら適用されませんし、別居していれば、親や兄弟姉妹、甥姪などには適用されません。
弁護士特約の補償対象の範囲をまとめると次の通りとなります。
| 被保険者 | 被保険者は補償対象となる |
|---|---|
| 被保険者の配偶者 | 同居・別居にかかわらず補償の対象となる |
| 被保険者または配偶者の子 | 別居の場合、未婚の場合に限り補償の対象となる |
| 親族 | 親族は同居の場合に限り補償の対象となる |
家族が弁護士特約に加入していても、範囲内ではなく、例外的に利用できないケースがあります。
それは以下のようなケースです。
飲酒運転、無免許運転、闘争行為や煽り運転、自殺のためなど「本人に極めて大きな問題がある場合」には弁護士特約が適用されません。
また天変地異の場合や被保険者の父母、配偶者または子への賠償請求するなどの場合にも弁護士特約の適用対象外となります。
弁護士特約の使い方は、家族でも被保険者本人でも基本的に変わりません。
まずは保険の契約者が保険会社に電話を入れて「家族が交通事故に遭ったので、弁護士特約を利用したい」と告げます。
弁護士特約の適用範囲についても詳しく聞いたほうが良いでしょう。
その後、本人確認を行い、事故の発生年月日や場所、家族との関係や家族の氏名などを伝えます。
一般的には保険会社は弁護士を指定しないので、自分たちで弁護士を見つける必要があります。
依頼したい弁護士が見つかったら相談に行き、弁護士特約を利用して依頼したいことを弁護士に言います。
弁護士が了承すれば、加入している保険会社と担当者名を伝えましょう。
相談の最初に「家族の自動車保険の弁護士特約を使いたい」と伝え、保険証券(契約者・保険会社名・証券番号がわかるもの)を手元に用意しておくと、話が早く進みます。人身事故の相談を受けている法律事務所は、人身事故に対応する法律事務所の一覧から地域ごとに探せます。

後は、弁護士が保険会社とやり取りを進めて弁護士費用の支払い・受取りをしてくれます。
このようにして、事故に遭った家族は費用の負担なしに普通に弁護士に対応をお願いできます。
家族がそれぞれ別個の保険で弁護士特約に入る重複加入では、弁護士特約をつけるごとに保険料がかかるので、その分保険料は高くなってしまいます。
ただし、複数の保険に加入している場合でも、実際にかかった弁護士費用の範囲内で、各保険会社が按分して支払うのが原則です。
家族がそれぞれ別の保険で弁護士特約に加入している場合、複数の保険会社が実際にかかった弁護士費用を按分して負担します。「保険が2つあるから2倍もらえる」というわけではなく、あくまで実費の範囲内で各社が分担する仕組みです。
重複加入が実際に役立つのは、弁護士費用が1社の限度額(通常300万円)を超えるほど高額になるケース、つまり重篤な後遺障害や死亡事故に限られます。むちうちなどの一般的な示談トラブルでは300万円を超えることはほぼないため、重複加入分の保険料は実質的に無駄になることが多いです。
重複保険が役に立つのは「相当重い後遺障害が残った場合」や「死亡事故」などのケースになります。
なぜなら、むちうちなどが原因の示談トラブルで、弁護士費用が300万円もかかることは少ないからです。
そういった意味では、重複加入だと保険料が無駄になるとも言えます。
弁護士特約は「自動車保険についている」と考えられていることがありますが、自動車保険以外に特約がついているケースもあるので、是非とも知っておいて下さい。
病気や怪我に備えて医療保険に加入している場合、弁護士特約がついている可能性があります。
また、家が火災になったときの火災保険(地震保険がセットになっていることもよくあります)にも弁護士特約をつけていることが多々あります。
ただし、医療保険や火災保険に弁護士特約が付いていても、交通事故には使えないケースの方が多いのが実情です。これらの特約は日常生活上のトラブルや住宅関連の紛争を対象としており、交通事故が対象外と定められている場合があります。
「使えるかもしれない」という期待で動くのではなく、必ず事前に約款を確認するか保険会社に問い合わせてから判断してください。
個人賠償責任保険・自転車保険の弁護士特約については、交通事故に使えるかどうかは契約内容次第です。
これらの保険の弁護士特約は、もともと「加入者が他人に損害を与えた場合の賠償トラブル」を想定して設計されています。自分が被害者として相手に慰謝料を請求するケース、つまり交通事故の被害者請求に使えるかどうかは、約款の記載によって異なります。
自動車保険の弁護士特約と比べると適用範囲が狭く設定されているケースが多いため、「自転車保険に特約がついているから使える」と決めつけず、保険会社に事前確認することを強くおすすめします。
弁護士特約のオプションが用意されている保険会社は非常にたくさんあります。
従来の店舗販売の保険会社、ネット保険、共済など、どのような業態の保険にも弁護士特約があります。
以下で一例を示します。
あいおいニッセイ同和損保、アクサダイレクト、アメリカンホーム・ダイレクト、損保ジャパン、イーデザイン損保、エース保険、SBI損保、セコム損保、ゼネラリ、ソニー損保、チューリッヒ、三井ダイレクト、三井住友海上火災保険、全労済、共栄火災、富士火災、そんぽ24、日新火災、日本興亜損保、東京海上日動、AIU、損害保険ジャパン、朝日火災、セゾン、リビングプロテクト総合保険、JA共済
上記は一例であり、ここに記載のない保険や共済についていることもあります。お知りになりたい方は、ご自身の保険や共済組合に確認してみてください。
また弁護士特約の細かい内容(適用条件など)は、各保険会社によって多少異なるケースもあります。
交通事故と弁護士特約、家族で違う保険会社のケース、違う車、他の保険会社、重複などについて解説しました。
交通事故に遭ってしまったとき、家族の保険の弁護士特約を使える可能性があります。
弁護士特約の範囲をしっかり把握し、医療保険や火災保険も含め、事前に自分や家族の保険加入内容を確認しておきましょう。