もらい事故の口コミ評判の弁護士一覧【早期相談おすすめ?】
人身事故問題に発展した場合、弁護士の法律事務所に依頼することで「慰謝料の金額が増額する可能性」があるため、被害者の方…[続きを読む]
交通事故に遭って保険会社に連絡したら、「この事故では弁護士特約は使えないかもしれません」と言われた ── そんな経験をした方、けっこういらっしゃるのではないでしょうか。
損保ジャパン、チューリッヒ、東京海上日動、イーデザイン損保、アクサダイレクト、ソニー損保、JA共済、三井住友海上など、どこの保険会社・共済であっても、窓口でのやり取りの中で「ん? 結局使えるの? 使えないの?」とモヤモヤした気持ちになることはあります。
ただ、ここでひとつ知っておいてほしいのは、「使えない」と言われたからといって、本当に対象外とは限らないということ。保険会社ごとに、事前連絡の要否、対象事故の範囲、費用の支払基準が違うので、まずは自分の契約内容をきちんと確認するところからスタートしましょう。
この記事では、Yahoo!知恵袋やブログで話題の、弁護士費用特約の基本をおさらいしつつ、「使えない」と言われやすい理由、本当に使えないケース、過失がある場合の考え方、そして実際にどう動けばいいかを解説していきます。

目次
弁護士特約(弁護士費用特約、弁護士費用等補償特約など、名前は保険会社によってバラバラです)は、交通事故で被害に遭ったときに、相手方への損害賠償請求を弁護士に頼む費用や、法律相談の費用を保険でカバーしてくれる特約です。
多くの保険会社では、弁護士費用の上限が300万円、法律相談費用の上限が10万円程度に設定されています(※会社や商品によって異なります)。上限はありますが、一般的な交通事故の示談交渉や訴訟であれば、この範囲でまかなえることがほとんどです。
つまり、弁護士特約があれば、費用の心配をせずに弁護士に相談・依頼しやすくなる。これが最大のメリットです。
具体的にどんな場面で役に立つかというと ──
念の為注意点ですが、「特約さえ付いていれば何でも無料」ではなく例外もあります。支払限度額を超える部分は自己負担になりますし、保険会社への事前連絡が必要な場合もあります。「付いてるから安心」で終わりにせず、使う前に約款や案内をチェックしておくと安心です。
保険会社から「この事故では弁護士特約は使えないかもしれません」と言われると、ちょっとムッとしますよね。「せっかく保険料を払っているのに……」と感じるのは自然なことです。
ただ、実際に中身を見てみると、「使えない」と言われる理由はだいたい次の3パターンに分かれます。
弁護士特約は、どんな事故でも無条件に使えるわけではありません。
契約内容によっては、自動車事故だけが対象のタイプもあれば、日常生活の事故まで含むタイプもあります。また、故意や重大な過失による事故、自然災害、無免許運転や飲酒運転中の事故などは、たいていの約款で対象外とされています。
「使えない」と言われたら、まずは「どの条項を根拠に対象外と判断しているのか」を聞いてみてください。ここがハッキリしないまま「難しいです」で終わってしまうと、本当は使えるケースを見逃してしまうかもしれません。
実はこのパターンが一番もったいないです。
弁護士特約では、弁護士に相談・依頼する前に保険会社への連絡や承認が必要とされていることがあります。そのため、担当者が「今のままでは使えません」と言う場合、「対象外」という意味ではなく、「手続きがまだですよ」という意味のことがあるんです。
ここを誤解して「使えないんだ……」と諦めてしまう方がけっこういます。特に、先に弁護士に依頼してから保険会社に連絡した場合、費用の一部が補償対象外になってしまうこともあるので、順序には気をつけましょう。
事故が小さめだったり、損害額がそこまで大きくないとき、担当者から「この段階でしたら、ご自身で進めることもできますよ」と言われることがあります。
これ、別に意地悪で言っているわけではなく、単なる案内であることが多いです。ただ、弁護士特約を使うな、と言っているわけでもありません。
争いが小さく見える事故でも、提示された慰謝料が相場より低かったり、通院の評価が不十分だったり、後遺障害が後から出てきたりすることはあります。「大した事故じゃないし……」と思っても、一度弁護士に相談してみる価値はあるものです。
ここまで読んで、「じゃあ、保険会社の担当者が言ってることって、どこまで信じればいいの?」と思った方もいるでしょう。
実際のところ、保険会社にとって弁護士特約を使われると費用がかかるのは事実ですから、積極的に「ぜひ使ってください!」とはならないのが現実です。その結果、あいまいな言い回しで遠回しに利用を思いとどまらせるようなケースも、残念ながらゼロではありません。
よくある「言い回し」と、実際のところどうなのかを整理してみましょう。
| 保険会社の言い回し | 実際は? | こう聞き返してみましょう |
|---|---|---|
| 「争いがないと弁護士特約は使えません」 | 使えます | あなたの返答例:「約款に『争いがある場合のみ』とは書いていないはずです。示談の内容が適切か、弁護士に確認してもらいたいです」 |
| 「少額の示談で弁護士特約を使う意味はないですよ」 | 使えます | あなたの返答例:「金額の大小に関わらず、約款上は使える権利があるはずです。使えないという条項があれば教えてください」 |
| 「あなたにも過失があるから難しいですよ」 | 使えます (故意・重過失でなければ) |
あなたの返答例:「約款で除外されるのは故意・重過失の場合だけですよね。過失があるから使えないというのは、約款のどの条項に基づく判断ですか?」 |
| 「弁護士特約を使わないで、このまま示談した方が早いです」 | 保険会社の都合 | あなたの返答例:「早さよりも内容の妥当性を重視したいです。弁護士特約を使いたいので、もし拒否されるなら理由を文書でいただけますか?」 |
ポイントは、「使えない」と言われたら、必ず約款の条項を根拠に説明してもらうこと。
「難しいですね」「意味ないですよ」といった感想レベルの回答で引き下がる必要はありません。
物損事故や軽微な人身事故で損害額が小さい場合、「弁護士をつけるほどじゃないから使えない」と思ってしまう方がいます。
でも、損害額の大小と弁護士特約の利用可否は関係ありません。賠償額がどんなに少額でも、約款上の条件を満たしていれば使えます。
弁護士特約の約款には「被害者に故意や重過失がある場合には利用できない」という趣旨の記載があることが多いです。しかし、「過失がある」ことと「重過失がある」ことは全く別の話です。
被害者に過失があっても、弁護士特約は使えます。過失割合が7割や8割であっても利用可能です。
ただし、以下の点には注意が必要です。
「過失割合」と「重過失」は別の概念です
過失割合が大きい(例:7割)ことと、「重過失」に該当することはイコールではありません。
「重過失」とは、飲酒運転、無免許運転、危険運転など、著しい注意義務違反を指します。過失割合の数字ではなく、違反の内容・態様で判断されます。
たとえば過失7割でも、単なる不注意であれば「重過失」にはあたらず、弁護士特約は使えます。逆に、過失3割でも飲酒運転中であれば「重過失」として使えない可能性があります。
なお、被害者の過失が10割(完全に自分が悪い場合)だった場合には、弁護士特約は使えません(自分が10割悪い場合: 相手に対して「お金を払え!」と言う権利(賠償請求権)がそもそも発生しません。請求することがないなら、弁護士を雇う必要もないよね、という理屈で保険の対象外になります)
もらい事故(被害者の過失がゼロの事故)こそ、弁護士特約の真価が発揮される場面です。
典型例としては ──
もらい事故では、あなたの保険会社は相手方との示談交渉を代行できません。これは弁護士法第72条により、自社に支払義務がない(=利害関係がない)案件で保険会社が交渉を行うと「非弁行為」に該当するためです。
つまり、弁護士がいなければ、あなた自身が相手の保険会社と直接やり合わなければなりません。保険のプロ相手にひとりで交渉するのは、かなりハードルが高いですよね。
弁護士特約を使えば、弁護士があなたの代わりに交渉し、弁護士基準で適正な賠償額を算定してくれます。もらい事故で「使えない」ということはまずありませんので、迷わず使いましょう。
ここまで「使えないと言われても実は使える」パターンを見てきましたが、もちろん本当に使えないケースもあります。約款で定められている主な除外事由を整理しておきましょう。
飲酒運転、無免許運転、薬物使用中の運転、煽り運転などの危険行為、正常でない乗車姿勢での走行など、被害者の責任が重い場合は弁護士特約の対象外とされることが多いです。
自動車保険に付帯する弁護士特約には、「自動車事故のみ対象」のタイプと「日常生活事故まで対象」のタイプの2種類があります。
自動車事故限定タイプの場合、以下の事故には使えません。
自転車事故もカバーしたい場合は、火災保険・傷害保険に付帯する「日常生活事故対応型」の弁護士特約や、個人賠償責任保険に弁護士特約が含まれているかを確認しましょう。

意外と知られていませんが、請求先が以下の人に該当する場合は使えません。
つまり、家族が運転する車に轢かれた……というようなケースでは、弁護士特約は使えない可能性が高いです。
当然ですが、事故が起きた後に弁護士特約を追加しても、その事故には使えません。あくまで事故発生時点で加入していることが前提です。
保険会社によっては、事業用車両(運送会社のトラック、営業車など)の事故には弁護士特約が使えないことがあります。「業務中の事故は労災保険で対応すべき」という考え方があるためです。
ただし、すべての事業用車両の事故に労災保険が使えるわけではないので、事業用車両を使う方は、契約前に約款で確認しておきましょう。
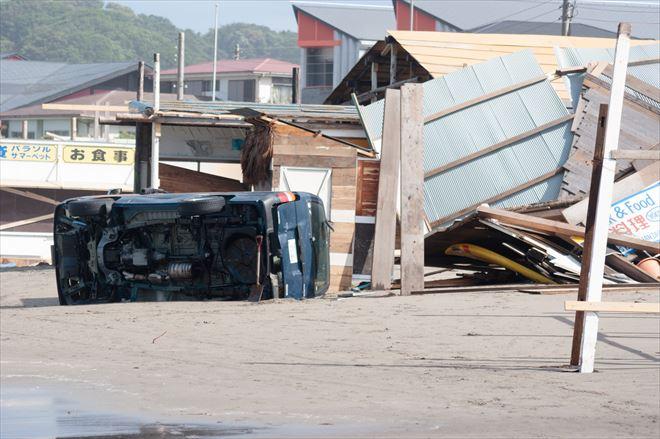
台風、高潮、洪水、地震などの天変地異が原因の事故では、弁護士特約は対象外となります。
まずは保険会社に「どの約款条項で、どういう理由で使えないのか」をハッキリ聞きましょう。「難しいです」だけでは、対象外なのか、書類が足りないのか、手続きの問題なのか分かりません。ここを曖昧にしたまま引き下がるのはもったいないです。
東京海上日動、損保ジャパン、アクサダイレクト、チューリッヒ、イーデザイン損保など、多くの保険会社では弁護士への委任や相談について事前連絡・事前承認の案内があります。まだ弁護士に正式依頼していない段階なら、先に保険会社へ手順を確認しておくのが安全です。
意外と見落としがちなのがこれです!
弁護士特約は、自分の自動車保険だけでなく、同居家族の契約や、火災保険・傷害保険に付いている特約でもカバーされることがあります。
自分の契約で難しかったとしても、家族の契約で使える可能性があるので、一度洗い出してみてください。

口頭だけのやり取りだと、後から「言った・言わない」になりがちです。
対象外と言うなら、その理由を書面やメールで出してもらうよう頼みましょう。文書が残っていれば、後で別の窓口に相談するときにも役立ちます。
それでも説明に納得できない場合は、まず保険会社のお客様相談室に問い合わせてみましょう。それでも解決しなければ、損害保険のADR(裁判外紛争解決手続)を利用する方法もあります。
また、交通事故に詳しい弁護士であれば、「弁護士特約を使えるかどうか」の判断基準も熟知しています。保険会社の「言い分」が約款上おかしい場合には、弁護士から保険会社の担当者に交渉してもらうことも可能です。
少なくとも、担当者の電話一本で最終判断しないこと。これだけ覚えておいてください。
ここまで読んで「面倒そうだし、弁護士特約なんていらないのでは?」と思った方もいるかもしれません。
たしかに、すべての人に絶対必要とまでは言い切れません。事故に遭わなければ使う場面はないわけですから。
ただ、交通事故というのは、軽く見える事案でも後から話が大きくなることがあります。慰謝料が相場より低く提示されていた、通院の評価が不十分だった、半年後に後遺障害が出てきた ── こうしたことは珍しくありません。
特に、先ほど触れたもらい事故では、自分の保険会社が示談交渉を代行できないので、弁護士特約の有無が文字どおり明暗を分けることがあります。
なお、弁護士特約を使っても翌年の保険料や等級に影響しないと案内している保険会社もあります(※各社の約款をご確認ください)。
月々の保険料に数百円をプラスするだけで、いざというとき費用を気にせず弁護士に頼める。そう考えると、「お守り」としての価値は十分あるのではないでしょうか。
弁護士特約をオプションとして用意している保険会社は数多くあります。以下は一例です。
※上記は2026年3月時点の情報です。特約の名称・内容・適用条件は保険会社ごとに異なります。詳しくは各社にお問い合わせください。

今回は、Yahoo!知恵袋やブログで話題の弁護士特約が使えないことがあるのか解説しました。
保険会社から「弁護士特約は使えない」と言われても、すぐに諦めないでください。
実際には ──
── で意味がまったく変わります。
一方で、故意・重過失がある場合、自動車事故限定タイプで自転車事故を起こした場合、家族間の事故、天変地異、事後加入など、本当に使えないケースもあります。まずは約款を確認して、自分のケースがどちらに当たるのかを見極めましょう。
「使えないと言われた」=「本当に使えない」ではないこともある。
約款と手続きを確認して、必要なら弁護士や相談窓口の力も借りながら、落ち着いて対応していきましょう。せっかくお金を払って付けている特約ですから、使うべきときにはしっかり使ってください。