
弁護士費用特約の使い方|メリット、デメリット、注意点を徹底解説
自己負担0円で弁護士依頼できる弁護士費用特約をご存知ですか?この記事では、弁護士費用特約の使い方やメリット・デメリッ…[続きを読む]
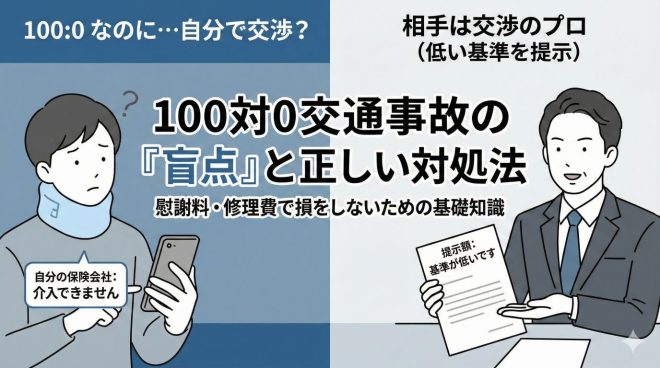
赤信号で停車中に追突された。信号無視の車に横から突っ込まれ交通事故。 明らかに「自分は100対0の被害者」なのに、自分の保険会社に電話したら、「今回は当社ではお手伝いできません」と突き放される――。
これは、物損事故であっても人身事故であっても変わりません。なぜ、一番困っている時に、毎月保険料を払っている自分の保険会社が慰謝料や示談金の交渉で助けてくれないのでしょうか?
実は、100対0の事故には「被害者が一人でプロの保険会社と戦わなければならない」という、非常に過酷な構造上の盲点が存在します。
なお、本記事は交通事故のなかでも怪我を伴う人身事故を主な対象としています。
物損事故のみ(車や物の損壊だけ)の場合、修理代や時価相当額の賠償は受け取れますが、精神的苦痛に対する慰謝料は原則として認められないという実務上のルールがある点にご注意ください。
目次
結論から言うと、あなたに交通事故の過失が100対0の場合、あなたの保険会社は法律上、示談金などの交渉に介入できません。
弁護士法第72条(非弁活動の禁止):
「弁護士でない者は、報酬を得る目的で、他人の法律事務を取り扱ってはならない」
あなたに交通事故の過失が0%、相手が100%の場合:
例えば、過失割合が100対0ではなく、90対10や80対20の場合は、あなたの保険会社にも「10%または20%の支払義務」が発生します。この場合、保険会社は自社の利益を守るために交渉する権利があるため、あなたの代わりに示談交渉を行えます。
| 過失割合 | あなたの保険会社の対応 |
|---|---|
| 100対0(あなたが被害者) | ❌ 交渉できない(弁護士法違反になる) |
| 90対10、80対20など | ✅ 交渉できる(自社に支払義務があるため) |
つまり、100対0の交通事故被害者は、プロの交渉人である相手方保険会社を相手に、たった一人で示談金交渉に立ち向かうしかありません。
| 項目 | 過失あり(例:90対10) | 100対0(完全被害者) |
|---|---|---|
| 相手保険会社の慰謝料提示 | 低い基準(自賠責・任意保険) | 低い基準(自賠責・任意保険) |
| 交渉の構図 | ✅ プロ vs プロ (自分の保険会社が交渉) |
❌ 素人 vs プロ (自分一人で交渉) |
| 慰謝料増額交渉の難易度 | 保険会社同士で調整される | 自分で弁護士基準を主張しないと増額されない |
「自分の保険会社が勝手に慰謝料を高額な『弁護士基準』で交渉してくれる」→ これは誤りです
実際には、交通事故の過失割合に関わらず、相手保険会社は常に低い基準(自賠責基準・任意保険基準)を提示してきます。
そして、自分の保険会社も「任意保険基準」で交渉します。
示談金に「弁護士基準」が適用されるのは、過失割合に関係なく「弁護士に依頼した場合」のみです。
100対0で特に問題なのは:
| 交渉者 | 適用基準 | 算定慰謝料 | 100対0の場合 最終受取額 |
90対10の場合 最終受取額 |
|---|---|---|---|---|
| 自分で交渉 | 自賠責基準 | 約26万円 | 26万円 | 23.4万円(26万×90%) |
| 自分の保険会社 (過失ありの場合のみ) |
任意保険基準 | 約30万〜40万円 | - | 27万〜36万円 (30万〜40万×90%) |
| 弁護士に依頼 | 弁護士基準 | 約53万円 | 53万円 | 47.7万円(53万×90%) |
※上記はあくまで一例です。たとえば「むちうちで3ヶ月通院」のうち、自賠責基準の金額は実際の通院日数によって変動します。自賠責の傷害慰謝料は原則として1日4,300円で、対象日数は「治療期間」と「実治療日数の2倍」などをもとに算定されるため、通院頻度によって受取額は変わります。
1. 「どの基準が適用されるか」は過失割合と無関係
2. 「最終的な示談金の受取額」は過失割合に影響される
重要なポイント:
100対0の交通事故で最も重要なのは、「弁護士費用特約」です。
100対0の事故では、自分の保険会社が示談交渉そのものを代わって行うことはできません。
ただし、だからといって「自分の保険は何の役にも立たない」というわけではありません。契約内容によっては、弁護士費用特約のほかにも、人身傷害保険や車両保険に付いている特約などを使える場合があります。
たとえば、人身傷害保険は、相手方との示談成立を待たずに治療費などの補償を受けられる商品があります。また、保険会社や商品によっては、無過失事故に関する特約や車両保険の補償によって、過失のない事故でも等級への影響を抑えながら使える場合があります。
つまり、100対0事故では「示談代行は使えない」が正確な理解であって、「自分の保険は一切使えない」と考えるのは早計です。まずは保険証券や契約内容を確認し、使える補償がないかを整理することが大切です。
弁護士費用特約がない場合でも、以下の選択肢があります:
示談金の中でも「慰謝料」のほかに「修理費」もあります。100対0の交通事故の場合、どこに注意をすべきでしょうか。
| 状況 | 補償のルール | 実務上の注意点 |
|---|---|---|
| 修理代 < 時価額 | 実費が支払われる | ディーラーの見積もりが保険会社の認定基準より高い場合、差額を削られるリスクがあります。自分で交渉が必要。 |
| 修理代 > 時価額 | 時価額が上限(全損扱い) | たとえ修理に100万円かかっても、車の時価が30万円なら原則30万円が上限。ただし対物超過特約で上乗せの可能性あり。 |
交通事故にあっても「相手が対物超過特約に入っていれば安心」→ これは不十分です
交通事故の請求漏れが多い項目を見ておきましょう。全損で買い替える場合、以下の費用も補償対象です。自分から主張しなければ、保険会社が親切に教えてくれることはありません。
| 項目 | 内容 |
|---|---|
| 車両本体価格 | 事故車と同等の中古車価格(時価額) |
| 登録諸費用 | 登録手続き費用、車庫証明費用、納車費用など (目安:10万〜15万円) |
| 廃車費用 | 事故車の解体・廃車手続き費用 (目安:2万〜5万円) |
| 買替差額 | 同等車両が見つからない場合の差額 (弁護士交渉で認められるケースあり) |
| 項目 | 内容 | 100対0での注意点 |
|---|---|---|
| 治療費 | 診察、検査、投薬、施術などの実費 | 相手保険会社が「もう治療終了」と圧力をかけてくる。医師の意見を記録に残すことが重要。 |
| 入通院慰謝料 | 通院・入院したことに対する精神的苦痛への賠償 | 自賠責基準と弁護士基準で2倍以上の差。自分で交渉すると低い基準で押し切られる。 |
| 休業損害 | 事故で仕事を休んだことによる収入減 | 会社員は比較的認められやすいが、自営業・主婦は証明が難しい。適切な資料準備が必須。 |
| 通院交通費 | 通院にかかったガソリン代、駐車場代、公共交通機関の運賃 | 領収書やメモを残さないと請求できない。タクシー利用は医師の指示が必要。 |
| 後遺障害慰謝料 | 完治せず後遺症が残った場合の賠償(等級により金額が変動) | 後遺障害等級認定が最大の関門。適切な医証がなければ認定されない。弁護士サポートが最も効果的。 |
| 逸失利益 | 後遺障害により将来得られたはずの収入の損失 | 後遺障害等級が認定された場合のみ請求可能。金額が大きいため保険会社が最も抵抗する項目。 |
交通事故で100対0は、法的にはあなたが圧倒的に有利な立場です。しかし、交渉の場においては、プロを相手に一人で戦わなければならない最も過酷な状況でもあります。慰謝料や示談金交渉で困ることも多いです。
保険会社が提示する示談案は、あくまで彼らにとって都合の良い基準に過ぎません。その数字を鵜呑みにしてサインをする前に、自分の権利が正当に評価されているか、まずは専門家の目を通すこと。それが、100対0という立場を、実際の賠償額に結びつけるための最も賢明な判断です。





