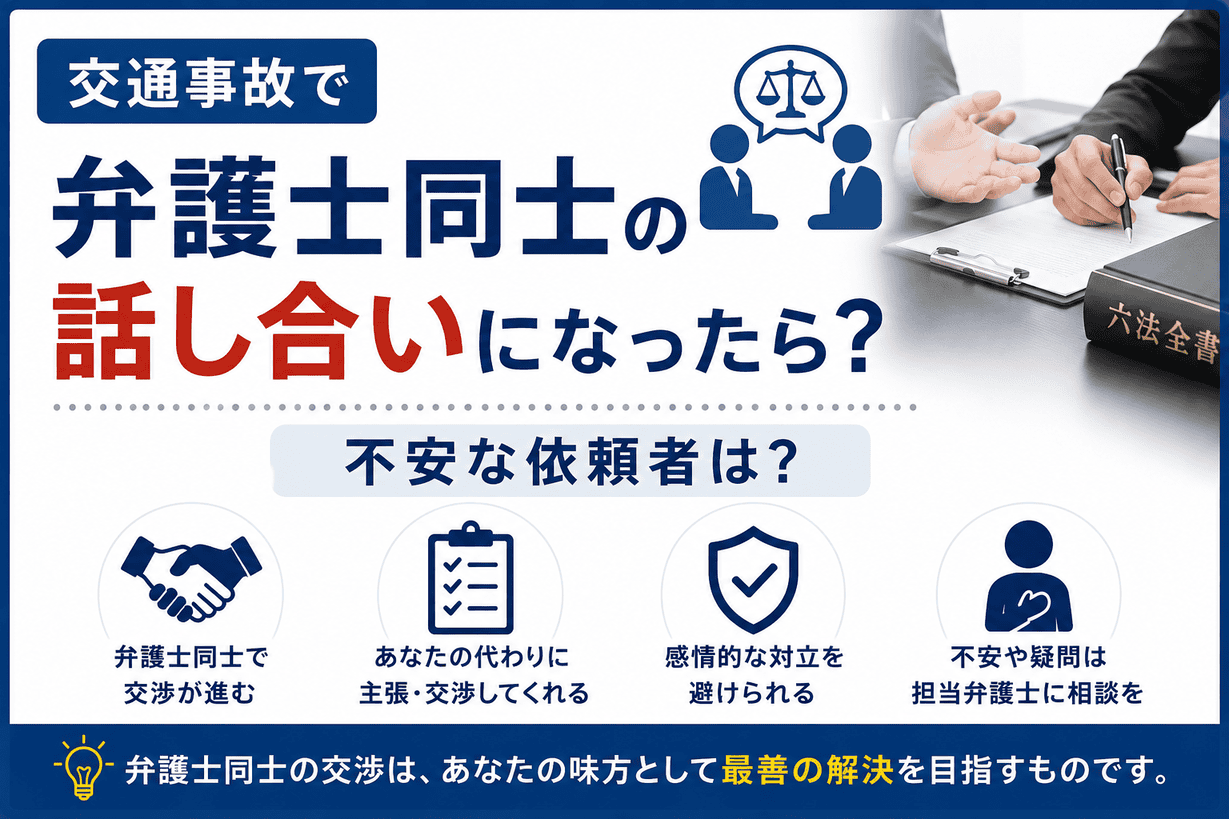
交通事故で弁護士同士の話し合いになったら?不安な依頼者は?
「今後の交渉は、弁護士同士で進めます。」 このように弁護士に言われることは、交通事故ではごく普通の流れです。もちろん…[続きを読む]

交通事故の示談交渉中に、「保険会社から弁護士が介入した」「加害者が弁護士を雇った」という状況に不安を感じている方もいらっしゃるかもしれません。
交通事故の示談交渉では、相手方保険会社や加害者側が、弁護士に対応を委任することがあります。
この記事では、なぜ加害者の保険会社が弁護士を介入させるのか、相手方が弁護士を雇った場合、自身も弁護士を雇う必要があるのか、交通事故では弁護士同士の話し合いのほうがいいのかなど、知っておくべき情報について説明します。

目次
加害者側の保険会社とやり取りを進めると、突然相手の弁護士から「受任通知」が送られてくることがあります。
受任通知とは「本件の交通事故については、弁護士がすべて委任を受けました」という通知書です。受任通知が届いたら、そこからは相手の弁護士と話を進めていかねばなりません。
受任通知は、通常の手紙で届くこともありますが「内容証明郵便」で送られてくるケースも多々あります。
内容証明郵便は特殊な書式になっており、書留式で届くので受けとった被害者は大きなプレッシャーを受けてしまいます。
内容証明郵便で届いたからといって、それだけで裁判が始まるわけではありません。ただし、いつ、どのような内容の通知をしたかを証拠として残す意味があります。
加害者の保険会社が弁護士を立てるのはどういった事案が多いのでしょうか?
以下で、相手に弁護士を立てられやすいケースをご紹介していきます。
被害者が交通事故でむちうちになった場合、まだ示談交渉も開始していない段階でいきなり弁護士をつけられることがあります。
被害者には特に争う意思がなく保険会社の提示した金額で良いと思っていても、弁護士から連絡がきて驚いてしまうケースもあります。
むちうち事案では、治療期間、症状固定時期、事故と症状の因果関係などが争点になりやすいため、保険会社側が早い段階で弁護士に対応を依頼することがあります。
交通事故後でむち打ちや骨折などになった場合、治療が長期化するケースがあります。その場合、保険会社としては「そろそろ治療を打ち切って症状固定しましょう」などと言ってきます。
被害者がその提案を受け入れずに健康保険などを使って通院を続けると、保険会社はトラブルを危惧して弁護士を立ててきます。
まれに、事故状況や通院状況などから保険金詐欺が疑われるケースもあります。そのような場合、保険会社側が慎重な対応を行うため、弁護士に委任することがあります。
ときには「当たり屋」と呼ばれる保険金詐欺をはたらく人もいます。
短い期間に何度も繰り返して交通事故に遭っている人や、毎回軽傷であるにもかかわらず通院が長引いている人など、モラル違反、詐欺が疑われるケースでは、保険会社は警戒して当初から弁護士を立てます。
交通事故の被害者が、暴力団関係者などの反社会的勢力であると疑われる場合には、トラブルになる可能性が高まります。
保険会社としても警戒して当初から弁護士に委任します。
保険会社とのやり取りが感情的になっている場合や、担当者との連絡が進まない場合にも、保険会社側が弁護士を窓口にすることがあります。
一般人でも、交通事故に遭ったことによって「クレーマー」となってしまう方がいます。「保険会社の担当者の態度が気に入らない」と言って何度も担当者変更を申し入れたり、電話口で怒鳴ったりして話にならない人、保険会社から連絡書を送っても完全に無視して話を進めない人などです。
相手がクレーマーであるとみなすと、自社担当員による対応が困難となるので保険会社は弁護士に委任します。
過失割合や慰謝料など、被害者と保険会社の意見が合わずトラブルに発展してしまった場合にも、保険会社は弁護士に委任して解決をはかるケースがあります。
ただしトラブルになった場合に必ず弁護士に依頼するとは限らず、保険会社が被害者に「それなら裁判を起こしてもらうしかない」などと言って放置するケースもあります。
以上は、保険会社が弁護士を立てる理由ですが、加害者本人の希望で弁護士がつくケースもあります。
それは加害者が「刑事事件の被疑者」になっている場合です。
刑事事件で加害者が「不起訴処分」などの軽い処分を受けるには、早期に被害者と示談する必要があります。
そこで加害者自ら希望して弁護士を立てて、弁護士を通じて被害者に連絡をして示談を急いでくるのです。
保険会社や加害者が弁護士を立てたら、その後はどのような流れで手続きが進んでいくのでしょうか?
相手方弁護士が出てきたからといって、直ちに裁判になるわけではありません。ただし、以後の交渉では、法律上の根拠や証拠をもとに話が進むため、被害者本人だけで対応する負担は大きくなります。
過失割合や慰謝料などの金額について話し合いを進めていくと、弁護士から示談案が提示されます。被害者が納得して合意が成立したら示談書を取り交わします。
そして保険会社が示談金を支払い、解決します。
示談交渉がまとまらない場合、保険会社側や加害者側から、債務不存在確認訴訟や調停を申し立てられることがあります。
これは「これ以上の損害賠償義務はない」または「支払うべき金額はこの範囲にとどまる」といった確認を求める手続きです。
裁判所から書類が届いた場合は、放置せず、すぐに弁護士へ相談しましょう。
示談交渉で解決できない場合、被害者側から損害賠償請求訴訟を提起することがあります。
訴訟の相手方は、事案によって異なりますが、通常は加害者本人が中心になります。任意保険会社が示談対応をしていた場合でも、訴訟では加害者側の代理人弁護士が引き続き対応することがあります。
ただし、加害者が保険に入っていなかったら加害者本人を被告とします。
保険会社を訴えたときには、保険会社は示談に対応していた弁護士に委任するので、結局は裁判でも引きつづき相手の弁護士とやり取りを継続することになります。
交通事故で相手が弁護士を立ててきたとき、こちらも弁護士が必要なのでしょうか?交通事故は弁護士同士の話し合いがいいのでしょうか。
事故が一定以上大きいケースでは、弁護士に委任することをオススメします。
弁護士が必要な目安は以下のようなケースです。
これらの事故の場合、弁護士に委任するとそれだけで慰謝料が大きく増額されて被害者の手取り額が上がり、弁護士費用を払っても得になるのが通常です。
また相手の弁護士も、被害者への支払いを少しでも減らすために訴訟でさまざまな主張をしてくるでしょうから、被害者も法律の専門家を雇って自己防衛する必要があります。
反対に物損事故や軽傷のケースなど小さな交通事故で、相手の提示額に納得できる場合には弁護士に依頼する必要がありません。
小さな事故の場合、弁護士に依頼すると弁護士費用がかさんでマイナスになってしまう可能性がありますし、相手の提示額に納得できるならわざわざ弁護士を立てる必要がないからです。
相手保険会社が弁護士を立ててきたら、感情的に反応する前に、まず「現状を整理する」「金額の妥当性を判断する」「自分で対応できる範囲かを見極める」の3ステップで進めましょう。
ここでは、それぞれのステップで具体的に何を確認すべきかを解説します。
相手の弁護士から受任通知や示談案が届いたら、すぐに次の5つを確認・保存してください。
重要なのは、電話で相手の弁護士と長く話さないことです。
相手の弁護士から電話が来た場合は、「保険会社と相談してから書面で回答します」とだけ伝えてください。電話で過失割合や治療経過について詳しく話すと、その発言が後の交渉で不利な材料として使われることがあります。
相手の弁護士から示談金が提示されている場合、まずは交通事故に注力する弁護士に相談し、その金額が妥当かを判断してもらいます。
ここで重要なのは、「妥当かどうか」を判断する基準を知ることです。被害者本人がチェックすべきポイントは次の通りです。
慰謝料
過失割合
休業損害
後遺障害
これらを自分で確認するのは難しいので、弁護士に「相手の提示額が裁判基準と比べてどれくらい低いか」を聞くのが最も効率的です。
多くの場合、相手保険会社の提示額は弁護士基準の60〜70%程度にとどまっています。
弁護士に相談した結果、相手の提示額が裁判基準とほぼ同水準で「妥当」と判断されることもあります。
その場合は示談に応じて構いません。ただし、示談書にサインする前に、次の点だけは確認してください。
特に清算条項は重要です。この一行があると、示談後に「やはり追加請求したい」と思っても、原則として認められません。
その代わり、後遺症の留保条項があれば、想定外の後遺症が判明したときに追加請求できる余地が残ります。後遺障害が明らかでない段階で示談する場合は、必ずこの条項を入れてもらいましょう。
弁護士に相談した結果、相手の提示額が低すぎる、または過失割合が不当に高くつけられていると判断された場合は、反論する必要があります。
反論には2つの方法があります。
方法1:自分で反論する
弁護士からアドバイスを受けて、自分で書面を作成し相手の弁護士に送る方法です。
メリットは費用がかからないこと、デメリットは反論の精度が落ちることと、相手保険会社が「弁護士がついていない=裁判リスクなし」と判断して譲歩しないことです。
実務的には、自分で反論しても提示額が大きく変わることは少ないのが現実です。なぜなら、相手保険会社は被害者本人の主張する裁判基準には基本的に応じないからです。
方法2:こちらも弁護士を立てる
自分側でも弁護士に正式に依頼し、代理人として交渉してもらう方法です。
弁護士同士の交渉になると、相手保険会社は「裁判になれば裁判基準で判決が出る」というリスクを認識するため、提示額が裁判基準に近づきます。
実際の増額幅は事案によりますが、保険会社提示額の1.5倍〜2倍程度になることもあります。
「自分で対応するか、弁護士に依頼するか」を判断する基準を整理します。
弁護士に依頼した方がよいケース
自分で対応してもよいケース
判断に迷う場合は、無料相談を利用して「依頼すべきかどうか」だけでも聞いてみる価値があります。
多くの弁護士事務所では、初回相談で「依頼した方がよいか、自分で対応してもよいか」「依頼した場合の見込み増額」「弁護士費用の見積もり」を明示してくれます。
「相談=依頼」ではないので、相談だけして自分で対応する選択も可能です。
最後に重要なポイントです。
弁護士費用特約に加入していれば、自己負担ゼロで弁護士に依頼できる可能性があります。
特約は次の保険に付帯していることがあります。
「自分の保険には特約がない」と思っていても、家族の保険を確認すれば見つかることがあります。
特約が使えれば、増額分はすべて自分の取り分になります。たとえば、提示額200万円が弁護士介入で350万円に増額した場合、増額分150万円がそのまま手元に残る計算です。
相手の弁護士が出てきた段階で、まず確認すべきは「自分または家族の保険に弁護士費用特約があるか」です。
交通事故の対応で、相手が突然弁護士を立ててきたら被害者は驚いてしまうものです。相手の弁護士とのやり取りも、保険会社以上にストレスフルとなるケースも多々あります。
そのような場合、被害者の味方になってくれる弁護士を探して依頼すると気持ちも楽になりますし有利に話を進めることが可能となります。
相手の弁護士から受任通知が送られてきて困っているなら、一度無料相談などを利用して、交通事故に積極的に取り組んでいる弁護士に相談してみましょう。