交通事故の任意一括対応とは|打ち切り・拒否問題も徹底解説!
今回は、交通事故の任意一括制度の仕組み、メリットとデメリット、またこの制度の正しい利用法について考えてみましょう。[続きを読む]
交通事故や追突事故などで怪我を負ったとき、被害者の方は、治療費の支払いに不安を感じる人も少なくありません。
また、加害者が無保険の場合には、「治療費の補償」それ自体に不安を感じるかもしれません。
この記事では、Yahoo!知恵袋やSNSで話題の、人身事故の治療費に関する疑問・不安を解消するために、交通事故の被害に遭ったときの治療費の支払いにおける重要なポイント、事故で病院代を立て替えする必要あるのか、また自賠責保険に立て替えしてもらえるのか、事故で病院通院すると、もらえるお金、いくらでも治療費は払われるのか、自己負担か、相手の保険会社が治療費を払わないケースなどを解説します。
目次
まず、簡単な早見表を以下に掲載します。
交通事故で病院代が不安なときは、以下を目安にしてください。
| 状況 | まずやること | 注意点 |
|---|---|---|
| 相手が任意保険に入っている | 相手方保険会社に一括対応を依頼する | 病院に保険会社名・担当者名・連絡先を伝える |
| 病院から窓口払いを求められた | 保険会社に病院へ連絡してもらう | 事故直後は一時的に立て替えが必要な場合もある |
| 保険会社が治療費を払わない | 健康保険の利用を検討する | 第三者行為による傷病届を提出する |
| 加害者が任意保険に入っていない | 加害者の自賠責保険へ被害者請求を検討する | 治療費、慰謝料、休業損害などは傷害部分120万円まで |
| 当面の治療費にも困っている | 自賠責の仮渡金を検討する | 傷害の程度により5万円・20万円・40万円 |
| 加害者が自賠責にも入っていない・ひき逃げ | 政府保障事業を検討する | 通常の任意保険対応とは流れが異なる |
人身事故による怪我の治療費を一旦被害者が立て替えするものだと認識している方もいるかもしれません。
実際、治療費の立て替えをすることもあるのですが、その後、原則として自賠責保険など加害者側が支払うことになるのでご安心ください。
交通事故の被害者の治療費の支払い(請求)には、「一括対応(一括払い)」と呼ばれる方法が用いられることが一般的です。
「一括対応」とは、加害者の任意保険会社が「自賠責保険の窓口」も一括して務めることをいいます。
この一括対応を利用すれば、被害者が費用を立替えるように医療費、病院代をその都度病院の窓口で支払う必要はないのです。
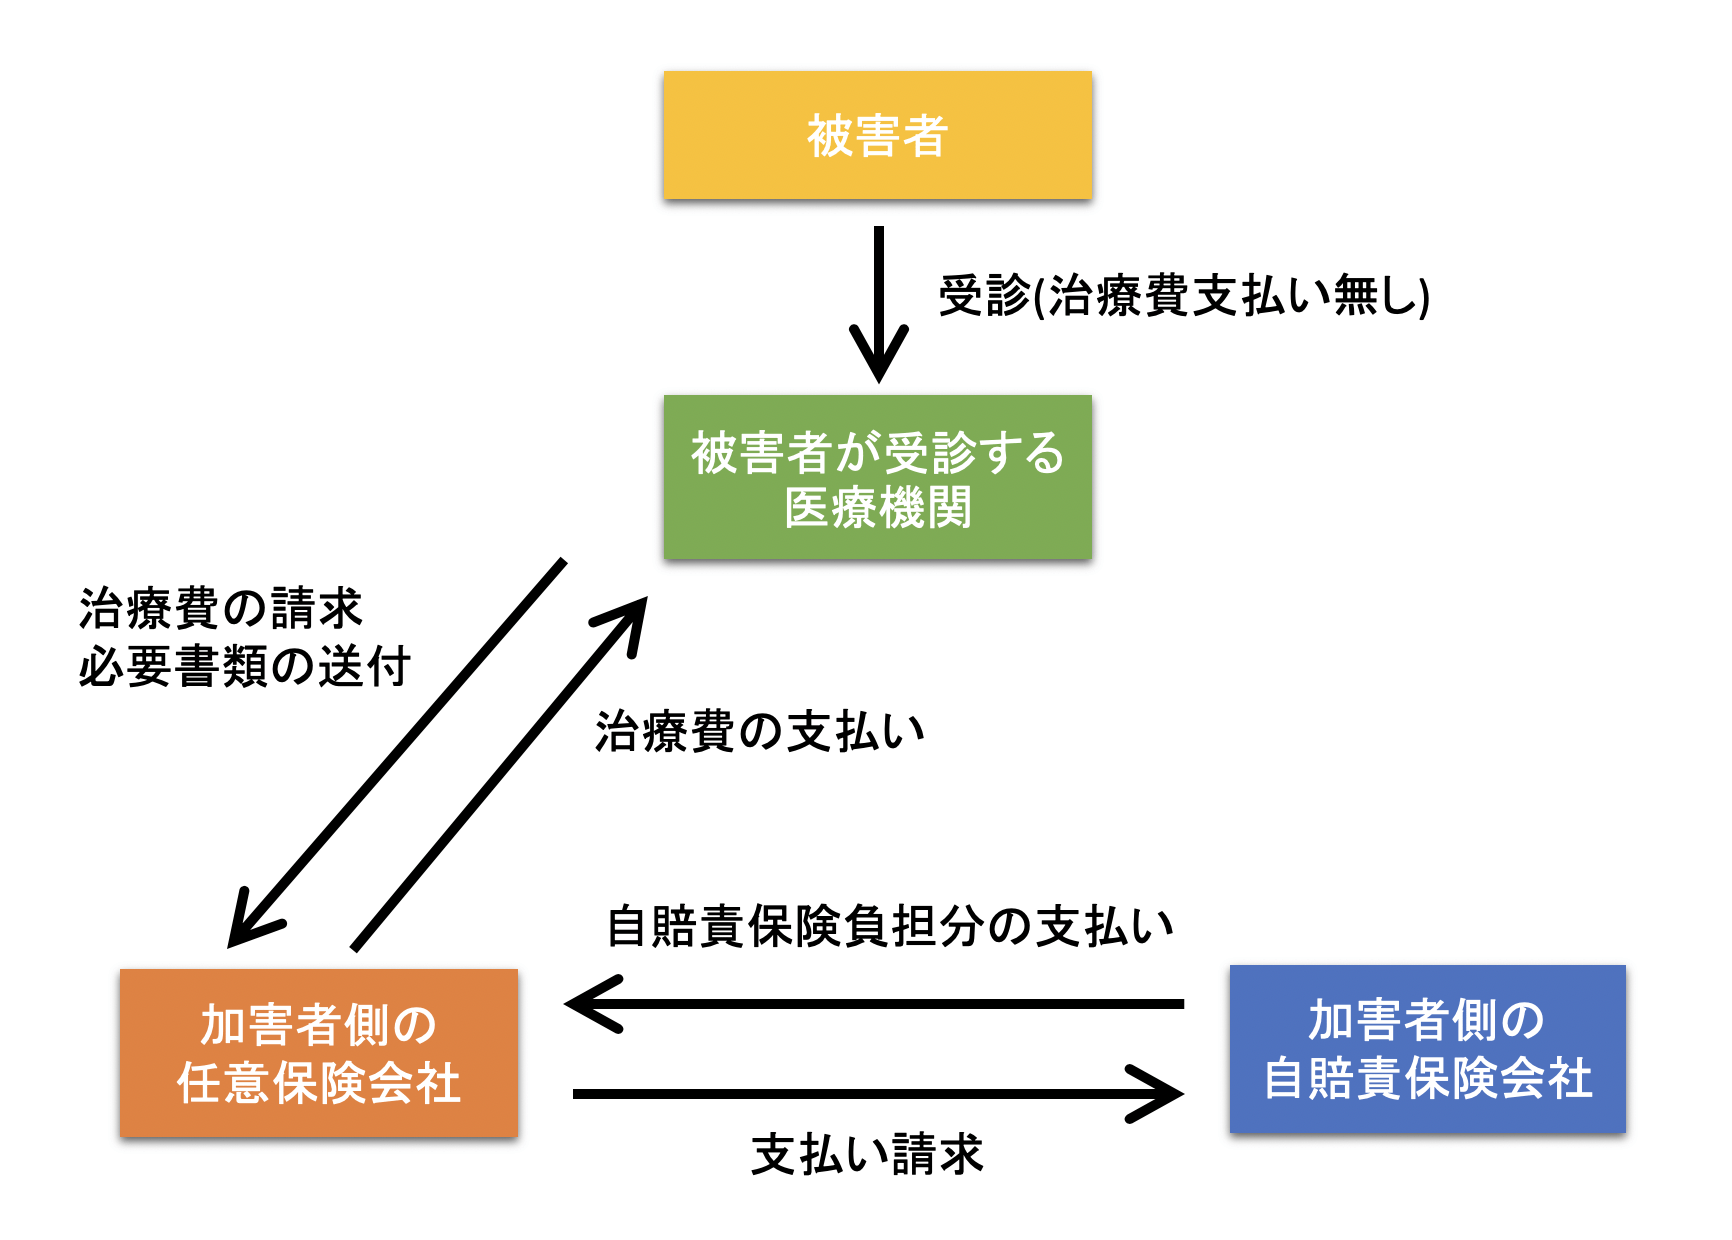
病院から治療費を請求されたときには自分で立て替えずに「交通事故の被害者なので、治療費は保険会社に直接請求して欲しい」と伝えてみると良いでしょう。
交通事故の治療に慣れている病院であれば、最初から保険会社に自賠責保険の負担分から治療費を請求してくれることが多いでしょう。
しかし、以下のような場合には、保険会社が自賠責保険分などの治療費を払わないため、治療費を一旦被害者が立て替える必要があります。
治療費の立て替えは被害者にとって大きな負担となります。交通事故の治療費を立替できないというふうにならないように、以下のポイントをおさえておくと負担を軽減することができます。
交通事故による怪我は自由診療であると思われがちですが、実は、「自分の健康保険」を適用して支払いを行うことができます。
健康保険を適用すれば、治療費の立て替え費用を圧縮できます。
交通事故後、相手方保険会社がすぐに治療費を支払ってくれない場合や、加害者が任意保険に入っていない場合には、当面の病院代や生活費に困ることがあります。
このようなときに検討できる制度が、自賠責保険の「仮渡金」です。
仮渡金とは、最終的な損害額が確定する前に、自賠責保険から一定額を前払いしてもらう制度です。
死亡事故の場合は290万円、けがの場合は傷害の程度に応じて5万円、20万円、40万円を請求できます。
仮渡金は、すべての交通事故で最初に使う制度ではありません。
通常、相手方任意保険会社が一括対応してくれている場合は、病院代を保険会社が直接支払うため、仮渡金を使わなくても治療を続けられることが多いです。
一方で、次のような場合には、仮渡金を検討する価値があります。
けがの場合の仮渡金は、症状や治療見込みによって金額が分かれます。
| 仮渡金の額 | 主な目安 |
|---|---|
| 40万円 | 入院14日以上かつ治療30日以上を要する場合、大腿・下腿の骨折など |
| 20万円 | 入院14日以上、または入院を要し治療30日以上を要する場合、上腕・前腕の骨折など |
| 5万円 | 治療11日以上を要する場合 |
軽い打撲や数日で治るけがでは、仮渡金の対象にならない可能性があります。
一方で、治療が11日以上必要と見込まれる場合には、5万円の仮渡金を検討できることがあります。
仮渡金は、加害車両が加入している自賠責保険会社または自賠責共済に請求します。
任意保険会社ではなく、自賠責保険の引受会社に対して行う手続きです。
加害者本人、相手方任意保険会社、交通事故証明書などから、加害車両の自賠責保険会社を確認します。
分からない場合は、相手方保険会社や警察、弁護士に確認しましょう。
仮渡金を請求する場合、一般的には次のような書類が必要になります。
仮渡金は「とりあえず電話すれば自動で振り込まれる」という制度ではありません。
書類をそろえて、自賠責保険会社に請求する必要があります。
仮渡金は便利な制度ですが、注意点もあります。
まず、仮渡金は最終的な賠償金とは別枠でもらえるお金ではありません。
後で自賠責保険から正式に損害賠償額が支払われる際には、すでに受け取った仮渡金が差し引かれます。
また、最終的に認められる損害額より仮渡金の方が多かった場合には、返還を求められる可能性があります。
さらに、相手方任意保険会社が一括対応をしている場合には、仮渡金を請求することで支払いの流れが変わる可能性があります。
そのため、一括対応中に仮渡金を使いたい場合は、先に保険会社や弁護士へ確認することをおすすめします。

つまり、仮渡金は「交通事故にあったら必ず使う制度」ではなく、治療費や生活費に困ったときの緊急的な前払い制度と考えるとよいでしょう。
病院代の立て替え以外にも注意する点があります。
交通事故に関係する治療や通院に関する費用であっても、加害者に請求できるものとできないものがあります。事故で病院通院すると、もらえるお金とはどんなものがあるのでしょうか。
加害者の保険会社に請求できる費目としては、「医療費」、「付添看護費」、「入院雑費」、「交通費」があります。
診察料・投薬・入院費用などの医療費(病院代)はもちろん、重度の障害が残った場合などには、自宅の改装費用(バリアフリー化、手すり、エレベーターの設置など)、義足も請求することができます。
入通院に付き添いの必要性があると医師が認めた場合や、怪我の程度や年齢などの様々な事情から必要と認められた場合に限り、入通院付添看護費も請求できます。
近親者の場合、自賠責保険による付添介護費の金額は、「入院の場合は日額4,200円」、「通院の場合は日額2,100円」が原則となっています。
※ 2020年3月31日以前に発生した事故については、入院付添看護費:日額4,100円、通院付添看護費:日額2,050円

入院生活に必要な日用品などの購入費も「入院雑費」として請求できます。
自賠責保険では1日あたり1,100円、弁護士基準では1日あたり1,500円程度が相場で、テレビカード代も請求できます。
通院のための交通費(通院費)も補償の対象となります。電車、バスなどの公共交通機関や、自家用車利用の場合には実費の全額を請求できます。
自家用車を利用した場合、自賠責保険ではガソリン代を1kmあたり15円で計算し、駐車場代の請求には領収書が必要です。
ただし、自宅から歩いても通えるようなすぐ近くの病院に通院する場合などは、自家用車・公共交通機関を利用する必要性がなければなりません。また、タクシーの利用も、足の骨折のような「やむを得ない事情」があれば認めてもらえるケースがあります。
なお、交通費の支払いは、被害者が1度立て替えた後に「通院交通費明細書」を保険会社に送付して請求する必要があり、請求から1ヶ月後程度で支払われます。
通院交通費明細書は、加害者の保険会社から送付されてきます。怪我が治癒するか症状固定後まとめて送付することもできますが、治療が長引き負担になる場合は、治療が終わるまで何回かに分けて請求するといいでしょう。
次の費用は、保険会社から支払いを拒否され、治療費を払わないケースがあることがあります。
打撲したときには、整骨院・接骨院でマッサージや鍼灸といった施術を受ける人が少なくありません。
しかし、これらは医療機関ではないので、その施術費用は、保険会社から支払いを拒否されることがあるので、注意が必要です。
整骨院・接骨院などでの施術を希望するときには、必ず整形外科などの主治医に相談の上、「施術の必要性・有効性」を診断書などに記載してもらうようにしましょう。
医師による治療であっても、「不相当に高額な診療」や「不必要な治療」にかかった費用は、当然、保険会社は支払ってくれません。
とはいっても、いつまで治療を続けるべきかということは、素人には分かりません。医師が、「治療は終了だ」と言うまで、しっかりと通院を続けましょう。
過剰診療、高額診療を保険会社に疑われてしまった場合には、以下の記事を参考にしてください。
不要な交通費や入院費用も、請求できません。
例えば、必要もないのに高速道路を利用して遠方の病院に通ったときの交通費や、医師が必要と認めないのに毎日通院した際の通院費です。また、入院時の個室利用料金なども基本的には支払われません。
ただし、主治医が指定した遠方の専門性の高い病院で治療すべきと判断し、紹介状を出した場合や、症状から個室利用が妥当と判断した場合などには、支払ってもらえる可能性が高いでしょう。
医師が「もうこれ以上は症状が回復しない」と判断した場合(症状固定)でも、その後、通院を継続することがあります。
症状固定した状態を維持するためにリハビリが必要になることもありますし、ときどき痛みなどが出るので定期的に病院を受診することもあるでしょう。
症状固定後の通院費用は、原則的には相手方に対して請求することができません。
症状固定したということは、それ以上治療継続しても、状態が良くならないということです。すると、その後の通院治療は不要だということになりますから、その通院にかかった費用までを相手に支払い請求することはできないのです。
症状固定後にも通院を継続したいなら、その費用は基本的に被害者が負担することになります(ただし、例外はあります。また、健康保険などの利用は可能です)。
その後の症状について補償する必要があるときには、「後遺障害慰謝料」によって一括で清算されることが原則です。
交通事故で怪我をしたときの治療費・医療費など病院代の請求には、この他にもちゃんともらえるのかどうか注意しておくべきポイントがあります。
検査で「異常なし」と言われた場合でも、治療費を支払ってもらえる可能性はあります。
追突事故でよく起こるむちうち症や打撲の場合には、レントゲンやMRI検査では「異常なし」と診断されても、痛みやしびれといった自覚症状があることが多いのです。
このような場合、医師が「診察の必要がある」と判断している限りは、治療費を支払ってもらえます。
自覚症状があるときには、その旨を明確に医師に伝えましょう。
「交通事故の補償は120万円が上限」という話を耳にしたことがある人もいるかもしれません。
しかし、「120万円を超える補償してもらえない」というわけではありません。120万円というのは、治療費・休業損害・損害慰謝料などを合わせた、怪我の場合の「自賠責保険の支払限度額」に過ぎないからです。
自賠責保険の限度額120万円を超えた損害額は、任意保険によってカバーされます。
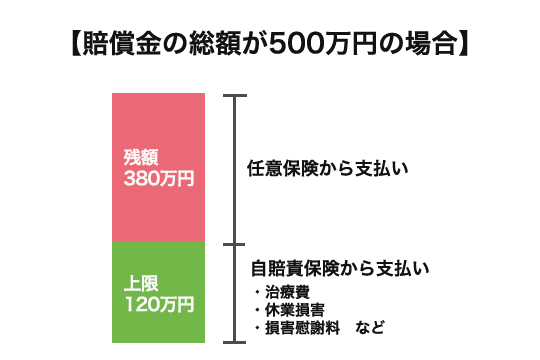
なお、むちうち症状の場合、損害額の合計が120万円に迫ってきたときに、任意保険会社が「治療費打ち切り」を打診してくることがありますが、そのような場合には交通事故に詳しい弁護士に相談してみると良いでしょう。
怪我を負った被害者側にも一定の過失があるときには、自らの過失分が差し引かれます。
そのため、交通事故で怪我を負っても治療費を満額負担してもらえるわけではありません。
ここでいくらもらえるのか10対0、9対1、8対2の場合を考えてみましょう。
【例】治療費が100万円の場合
被害者の過失割合が0%:100万円 満額が補償される
100万円 - 100万円 × 被害者の過失分0/100 = 100万円
被害者の過失割合が10%:90万円のみ補償される
100万円 - 100万円 × 被害者の過失分10/100 = 90万円
被害者の過失割合が20%:80万円のみ補償される
100万円 - 100万円 × 被害者の過失分20/100 = 80万円
実際の示談交渉では、できるだけ保険金を抑えたい保険会社と過失割合の認定が争いとなるケースは珍しくありません。
自動車を運転するすべての人が任意保険に加入しているわけではありません。
事故の加害者が任意保険未加入で、治療費がしっかりと補償されるかどうか不安な方は、以下の記事を参考にしてみてください。
今回は、Yahoo!知恵袋やSNSで話題の、事故の病院代の立て替え、治療費や通院費が自己負担になるのか、事故で病院通院すると、もらえるお金とは?、任意保険の一括対応、自賠責治療費いくらまでか、自賠責保険や任意保険会社はどうするのかなどについて解説しました。
怪我の治療には、多額の治療費がかかることも珍しくありません。「自分は被害者なのにお金の心配もしなければならないのか」と不安に感じる方も多いと思います。
しかし、実際には、被害者が持ち出しで治療を受けなくて済むように、さまざまな制度が用意されています。
とはいえ、保険会社との示談交渉では治療費をめぐって交渉がもつれることも少なくありません。また、書類作成の負担も生じます。
交通事故で怪我をしてお困りのときには、交通事故に詳しい弁護士に相談することで、治療費以外にも多くのメリットを得られるでしょう。